繁體中文
 English
一提到加密货币,许多人脑海中总不免浮现其不稳定、剧烈的价格波动。然而,在这个充满变量的数字资产世界里,其实存在一种名为「稳定币」的特殊商品,它以独特的价格稳定性,默默地在部分国家成为实际的交易货币,甚至也在各国政府间流通!现在就让股感带各位认识,稳定币是借着什么样的魅力,在虚拟与现实世界崭露头角!
稳定币是什么?
稳定币(Stablecoin)是加密货币的一种类型,相较于比特币等高波动的加密资产,稳定币的一大特色是价格稳定,这是因为其价值通常与特定资产、资产池挂钩,例如法定货币、商品,甚至其他加密货币。当前市场上最普遍的形式是与美元挂钩的「美元稳定币」,基本上维持 1 美元:1 稳定币 的汇率,成为加密市场中最重要的价值储藏与交易工具。
而稳定币首次出现于 2014 年,其结合了区块链技术,提供安全且高效率的支付方式,因此在短短数年间快速成长。据统计,目前全球稳定币的发行量已达 2,500 亿美元。
稳定币交易量在过去两年急剧上升,每年超过 27 万亿美元
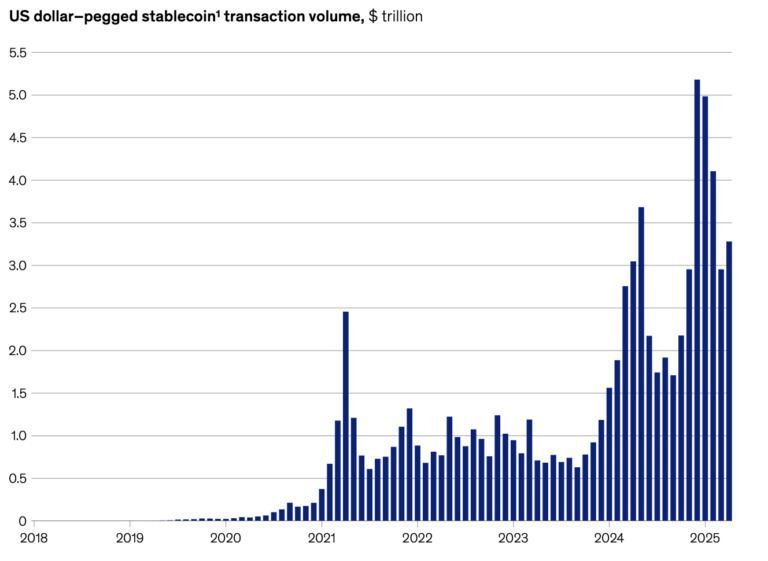
数据源:Mckinsey
稳定币分为哪几种?
稳定币虽然都以「稳定」为目标,但其背后维持价值的机制却大相径庭。稳定币的类型根据稳定机制及担保资产不同,主要可以分成两大类四大小类:
资产担保型
这类稳定币以某种资产作为后盾,其内核概念是发行多少稳定币,就持有等值的资产作为储备,并藉市场供需调整价格。
当稳定币价格微幅上涨(例如 $1.01)时,套利者在市场上卖出,借此增加供应量,将价格拉回 $1。同理,当价格微幅下跌,市场就会借由买压,将价格推回 $1。
其中资产担保型又可细分为:
- 法币担保型(Fiat-backed)
在全球稳定币市场中,也是最常被提及的类型。此类稳定币通常以美元作为储备金,维持 1:1 汇率。由于结构简单、价值容易理解与接受,因此使用最为普遍。本篇内容主要聚焦于这类稳定币,也就是大家熟知的 USDT 与 USDC。 - 加密资产担保型(Crypto-backed)
由其他加密货币(多为以太币)作为抵押,且通常超额抵押以因应市场波动。不过,由于抵押品本身价格大幅起伏,这类稳定币的币值也较难完全稳定。 - 商品担保型(Commodity-backed)
以黄金、白银或房地产等实体资产作为基础,价值相对稳定,但使用范围狭窄。
算法机制型
这类稳定币没有资产担保,而是通过算法来维持价格。当价格脱钩时,算法会自动调整稳定币的供应量:
- 当价格上涨:算法会增发稳定币来增加供应,将价格压回 $1。
- 当价格下跌:算法会通过销毁稳定币或其他代币,来减少供应,将价格拉回 $1。
然而,这种机制在市场恐慌时容易失灵,过去曾有著名案例因此而崩溃。因此,资产担保模式目前被认为是更可靠的稳定币维持稳定性的方法。
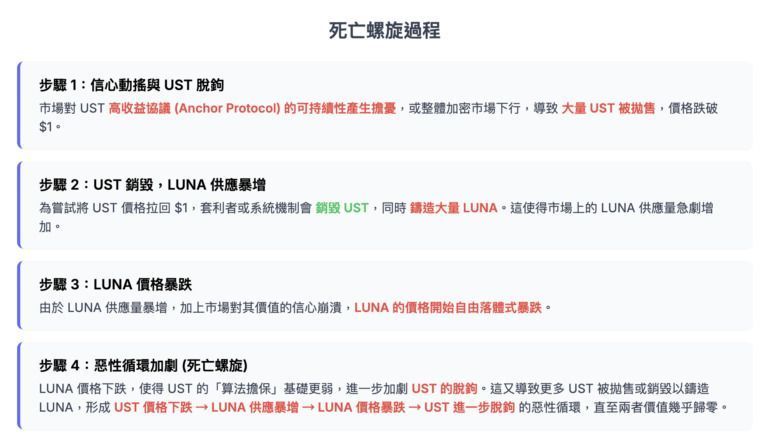
UST 是算法稳定币,通过其与 LUNA 币之间的铸造(Mint)和销毁(Burn)机制来维持稳定性。在这机制背景下 2022 年 5 月发生死亡螺旋,造成 UST 、LUNA 币双双价值几乎归零。
| 稳定币比较 | ||||
| 类型 | 担保品 | 优点 | 缺点 | 范例 |
| 法币担保型 | 法定货币 (美金、欧元) | 稳定性高 | 中心化风险 | USDT USDC |
| 加密资产担保型 | 加密货币 (以太坊) | 去中心程度高 | 波动大 | DAI |
| 商品担保型 | 实体商品 (黄金、房地产) | 价值基础稳定 | 流动性有限 | PAXG(黄金) |
| 算法机制型 | 无实体资产 | 去中心化 | 易受市场影响而崩溃 | UST(已崩溃) IRON(已崩溃) |
有谁在发行稳定币?
目前市场上最大的两个稳定币发行商分别是 Tether(USDT) 与 Circle(USDC)。这两家公司可说是稳定币界的龙头,合计占据全球市场超过 70% 的流通量。其中,Tether 占约 60%,而 Circle 占约 10%。
Tether(USDT)
Tether 是全球市占率最高的稳定币。然而,营运方式较洒脱不羁。多年来,Tether 多次遭质疑准备金透明度不足,并因误导投资人关于其美元储备情况而被美国监管机关裁罚。尽管争议不断,USDT 凭借庞大的流动性依然稳坐市场霸主地位。
Tether 造假事件
Tether 自推出以来宣称自己“储备金始终保持 100%”,但是在 2021 年时 Tether 就被 CFTC(美国商品期货交易委员会)抓到 2016 年至 2018 年期间竟然只有 27% 的天数保持全额的储备金,甚至向投资人提供造假的报告,最终遭 CFTC 裁罚 4,100 万美元的天价。
Circle(USDC)
与 Tether 相比,Circle 的风格截然不同。作为市场上第二大美元稳定币发行商,Circle 在合规与透明度方面表现突出。其 USDC 定期发布经审计的储备报告,积极配合监管单位,也因此获得较高的信任度。此外 Circle 也因于 2025 年 6 月正式上市(IPO)而话题不断。
稳定币发行商营利模式
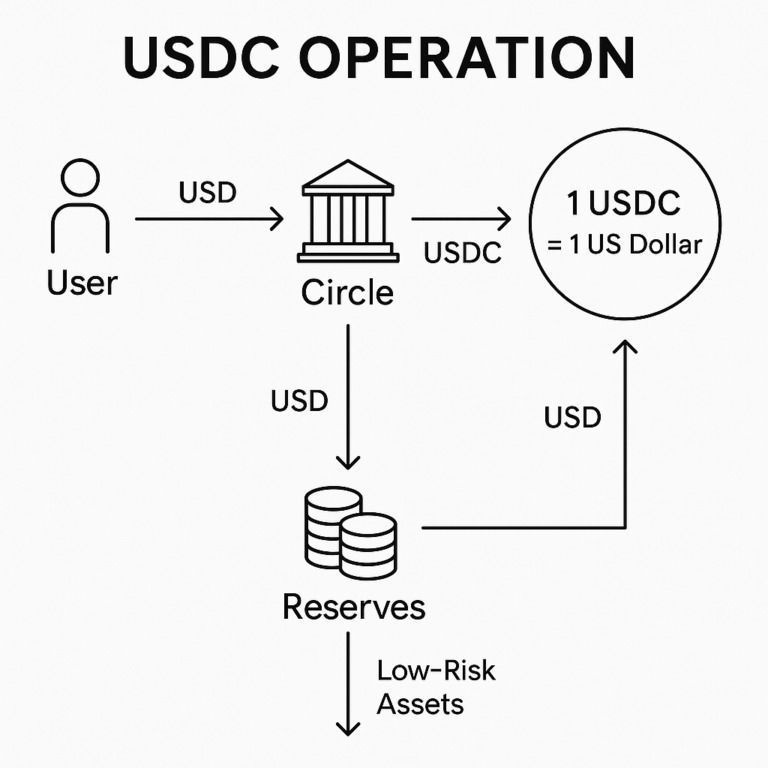
这些稳定币发行商的主要收入来源,在于对储备金的管理与投资。投资标的主要为美国国债等低风险资产来赚取利差。 此外,部分交易平台还会向用户收取转换或服务费用,进一步增加收益。
稳定币营利模式
数据源:Gate
稳定币优势
稳定币正逐步挑战传统支付体系,像是传统金融电讯网络在处理国际交易时,往往需要耗费 1 至 5 个工作日,且过程中又经过多重中介与审查。虽然过程繁琐但这类金融服务需求量远大于我们想像,传统金融电讯网络每日处理高达 5 兆至 7 兆美元 的资金转帐。相比之下,目前全球已发行的稳定币总额约 2,500 亿美元,每日链上交易金额 200 至 300 亿美元,仅占全球支付不到 1%,但仍显示稳定币有着巨大商机。
然而,稳定币的交易量在过去四年已呈现数量级的成长。若这样的速度持续,稳定币在不到十年内可能追上甚至超越传统支付体系。其受欢迎的原因在于解决了传统支付的长期痛点:
- 速度:跨境交易几乎即时完成,无需等待多日。
- 成本:省去多重中介,手续费大幅降低。
- 透明度:交易全程可于区块链上追踪,避免信息不透明。
- 可用性:全年无休运作,不受银行营业时间限制。
- 普惠性:只需网络与数字钱包,即可进入金融体系,帮助被传统银行排除的人群。
| 数据源:McKinsey & Company | ||
| 稳定币和传统支付渠道差异 | ||
| 传统支付渠道 | 稳定币 | |
| 交易速度 | 1-5 个工作日 | 几乎即时结算 |
| 交易成本 | 国际电汇:每笔 15-50 美元 信用卡:交易 1.5%-3.5% | 每笔交易 < 0.1 美元 |
| 安全性 | 既定的银行标准 | 加密安全且不可逆 但钱包或密钥被盗风险极高 |
| 透明度 | 对交易步骤能见度有限 | 区块链上完全透明的交易报告 |
| 可用性 | 银行营业时间或天数限制 | 全年无休 24 / 7 /365 运作 |
稳定币用途有哪些?
稳定币也凭借其优势,衍生出以下的需求:
加密交易结算
如今稳定币已成为加密市场重要的交易媒介,根据美国联准会估计,超过 80% 的加密货币交易,无论是买卖、交换,都会有稳定币参与其中。
跨境支付与汇款
稳定币在传统汇款上提供了比传统更快、更便宜的渠道。这对于支持移民工人汇款以及解决小企业面临的长期支付挑战尤其重要 。
- 墨西哥移工汇款
墨西哥是全球汇款大国之一,因为美国有许多墨西哥裔在当地工作,他们需要将工作收入汇回家乡,然而依照原本金融渠道往往要被抽高达 6% 以上手续费。为了降低成本,不少移工转向使用 USDT 汇款,墨西哥收款人也能将 USDT 即时兑换成披索,收取的手续费不到传统的一半。
新兴市场储备货币
在通膨严重或货币不稳的国家,稳定币有时能成为他们交易媒介。例如尼日尔尔利亚与委内瑞拉,只要一支智能型手机与网络连接,便能使用数字钱包进行支付,购买各种民生用品。
稳定币的风险
央行与市场脱钩
稳定币是由发行商自己发放的货币,所以各国中央银行不具直接管控力,未来若稳定币交易规模扩大,央行运用货币发行量调节市场的能力可能降低。
监管风险
目前稳定币发行商大多未取得电子货币发行机构或银行等执照,监管也较松散。因此一旦发生争议,不像传统金融机构一样有保障措施(如存款保险机制),权益难以厘清、追讨或得到补偿。
价值减损风险
稳定币的目前最大的风险在于其价格无法维持与挂钩资产(如美元)的 1:1 关系,即「脱钩」。这会导致持有人蒙受损失。会造成这结果可用事前、事后来说明:
- 事发前:担保资金不足
公司将从发行人那吸收到的资金投资于公司债、虚拟资产这类高风险、低流动性的标的,当价格下跌或难以快速变现,储备资金就会缩水。 - 事发后:挤兑效应
当市场恐慌或发行人限制兑现时,持有人急于抛售,引发大规模挤兑,这时稳定币发行商就要大量投入储备资金买入稳定币,调整市场供需抵抗价格下跌,若储备金不够雄厚管控力不足,价格可能瞬间失控崩盘。
各国对稳定币的监管
随着稳定币在全球支付和金融市场中扮演越来越重要的角色 ,各国政府和监管机构正积极制定相关法规,以应对其带来的机遇与挑战 。世界各经济体也纷纷设立相关法令对稳定币做管控包括美国、欧盟、香港、阿拉伯…,主要目的限制发行商必须经由官方认证,且严格要求发行商资金品质及储备量,希望降低稳定币可能带来的震荡。
这边以美国的天才法案(GENIUS Act)为例:
| 天才法案内容整理 | |
| 主要要求 | 说明 |
| 储备金要求 | 需由 100% 高流动性资产支持,如美元或短期美国国债 |
| 透明度 | 须每月公开披露储备金构成,并提交年度审计报告 |
| 消费者保护 | 禁止虚假宣传,并在发行商破产时,赋予持有者优先索赔权 |
| 监管与许可 | 只有获得许可的发行商才能发行稳定币 |
| 反洗钱 | 发行商被视为金融机构,须实施反洗钱合规计划 |
另外,香港《稳定币条例》也在 2025 年 8 月正式生效,这条款因为其强制实名制及高门槛排他性也被誉为最严格的稳定币法案。
| 稳定币条例内容整理 | |
| 主要要求 | 说明 |
| 储备金要求 | 100% 高质流动性资产支持,如现金、短期国债 |
| 资本需求 | 最低实缴资本 2,500 万港元 |
| 消费者保护 | 未持牌稳定币不得面向社会行销,违者可面临罚款及刑责 |
| 监管与许可 | 任何在香港发行或提供稳定币,必须向香港金融管理局(HKMA)申请牌照,其拥有撤销监管权利 |
| 反洗钱 | 所有用户身份需留存 5 年以上,DeFi 场景和匿名钱包接入等明确被禁止,必须遵守多项法律管束 |
台湾有稳定币吗?
画面回到台湾,目前金管会也正与中央银行洽谈并研拟《虚拟资产服务法》草案,计划将稳定币纳入监管 。虽然目前没有发行新台币的稳定币,但央行也表示如果未来稳定币在监管下安全可靠,不排除发行。
所以目前央行在金融数字转型上朝向数字货币(CBDC)去做发展。央行数字货币 (Central Bank Digital Currency, CBDC) 是由中央银行发行的数字货币,是央行的直接负债,具有国家保证,不具信用风险及流动性风险 。CBDC 可以分为两种形式:
- 零售型 CBDC:这是数字形式的现金,提供给一般大众日常交易使用 。像是文化币、客家币。
- 批发型 CBDC:这是代币化的央行准备金,主要供银行间使用,作为处理银行间移转存款代币或其他资产代币的清算资产 ,这也是央行目前比较着重的领域。
稳定币和 CBDC 差异
这边股感也整理了稳定币和 CBDC 之间的差异,让你未来在新闻上看到的时候不会搞错喔!
| 稳定币和 CBDC 差异 | |||
| 稳定币 | CBDC | ||
| 零售型 CBDC | 批发型 CBDC | ||
| 发行主体 | 私人企业 | 央行 | |
| 现有的货币型态 | 类似电子货币 | 现金 | 商业银行存放央行之准备金 |
| 可能的用户 | 社会大众 | 金融机构 | |
| 价值基础 | 准备资产 | 发行准备 | |
| 技术 | 代币化 | 代币化或中心化系统 | 代币化 |
| 应用场景 | 零售支付或资金移转 | 金融机构间资金清算 | |
| 监管 | 修订现有支付法规 或另订专法 | 修订央行法或另订专法 | |
| 数据源:中央银行 | |||
稳定币未来趋势
随着代币化现金的应用加速,全球金融正迎来一场变革。大型金融机构正积极将区块链技术应用于内核业务,以解决传统金融流程的低效问题。摩根大通的 JPM Coin 便是一个典型实例,它利用代币化银行存款为机构客户提供即时链上结算服务 。
这股趋势不仅限于单一企业。各国央行与金融机构间也出现了合作实验,共同探索代币化现金在国际金融中的潜力。例如,中国、香港、泰国和阿拉伯联合酋长国的中央银行正合作进行 Project mBridge 项目,使用代币化中央银行货币来实现跨境结算 。
总结
稳定币的崛起,为数字金融世界带来了「数字美元」的概念,提供人们更便捷、稳定的交易模式。尽管稳定币面临脱钩、监管不足等风险,全球各国正积极创建更完善的监管框架。但同时这也是对金融业一大挑战,稳定币交易可能会压缩到银行储蓄或交易的需求,值得深思的是在未来金融业是否也会发行自己的稳定币来因应现今潮流呢?
到此这篇关于稳定币是什么?稳定币有哪些类型?一文读懂稳定币的运作机制与监管趋势的文章就介绍到这了,更多相关稳定币详细介绍内容请搜索以前的文章或继续浏览下面的相关文章,希望大家以后多多支持!