繁體中文
 English
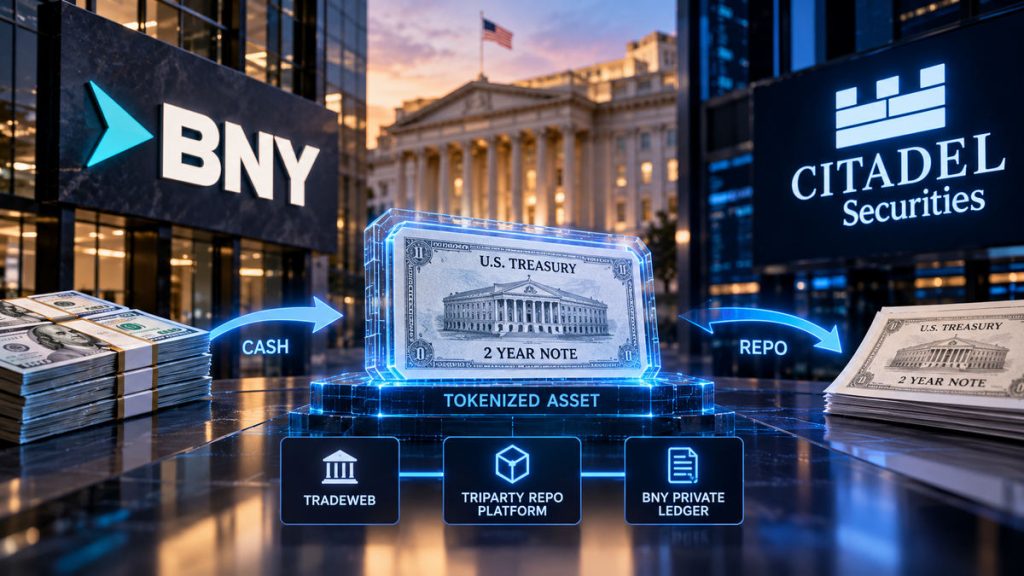
全球顶级托管机构纽约梅隆银行(BNY)对外正式宣布,联合全球头部做市商 Citadel Securities,顺利完成一笔以代币化美国国债作为抵押品的三方回购(Triparty Repo)融资交易。整套业务流程高效连贯:Citadel Securities 先通过 Tradeweb 电子债券平台买入两年期美国国债;随后 BNY 在自建私有数字账本上生成该债券对应的代币化凭证。这笔交易突破传统债券交割时效,展现机构资产代币化的落地价值,下文解析交易架构、和 DeFi 的差异以及未来行业发展方向。
与传统美债市场标准的T+1日交收机制不同,这笔代币化资产在数分钟内即完成了底层结算。更为关键的是,Citadel Securities并未让该资产闲置,而是无缝衔接地将其转入隔夜三方回购交易池,直接向BNY质押以获取短期流动性资金。
回购协议(Repo)作为全球金融体系底层的供血枢纽,本质上是机构间以优质资产(如美债)为抵押进行短期资金拆借的机制。而在“三方回购”架构中,类似BNY这样的中介巨头负责着抵押品的估值、管理与清算。此次合作并未孵化出全新的加密信贷工具,而是将去中心化账本技术精准嵌入了华尔街最古老的融资血脉之中。
聚焦机构级抵押品效率
需要厘清的是,该交易与去中心化金融(DeFi)存在本质区别。BNY明确表态,代币化美债并未被铸造为以太坊(Ethereum)上可自由流通的ERC-20代币,更未接入Aave或Maker等公有链借贷协议。这依然是一套严格受控、基于许可制(Permissioned)的传统金融基建,核心诉求是利用机构级账本将证券交割与回购融资融为一体。
这一底层逻辑的转变意义深远。过去数年,华尔街已相继推出包括BlackRock BUIDL、Franklin Templeton BENJI以及Ondo USDY在内的多款代币化美债产品。据RWA.xyz统计,截至10月中旬,链上可流通真实世界资产(RWA)规模已达约391亿美元,其中代币化美债独占约149亿美元。然而,停留在“持有”层面的代币化基金与将资产推入“抵押流动性(Collateral mobility)市场”完全是两个维度的金融实践。当优质资产能够被超高速划转并即刻用于套现融资时,代币化技术的资本扩张效应才真正显现。
Citadel Securities数字资产运营主管Dan Doherty指出,优质抵押品的高效流转是金融市场稳健运转的基石,此次破冰之举大幅削减了交易生命周期中的摩擦损耗。BNY全球清算与抵押品管理主管Brian Ruane亦强调,随着美债交易逐步向更多时区延伸,底层的流动性支撑系统必须进行同频的技术迭代。对于大型金融机构而言,代币化技术最大的商业红利并非节省微薄的交易佣金,而是彻底消除“结算等待期”,从而极大提升同等资产的资金周转率。
代币化存款与24小时债市
此次交易之所以备受瞩目,还与其所处的宏观利率环境密不可分。当前美国债市正经历数十年罕见的高收益率冲击,10年期国债收益率近期一度逼近2002年以来的高点。在资金成本剧增的背景下,如何压缩优质抵押品的闲置时间、榨取更高的资金效率,成为华尔街机构的核心痛点。
此外,该交易在现金端尚未实现全链上闭环。BNY透露,未来的进阶规划是将数字现金(Digital cash)与代币化存款(Tokenized deposits)整合进流转体系。事实上,BNY在今年早些时候已启动了代币化存款服务,而Citadel Securities正是首批内测用户。一旦“代币化证券”与“代币化现金”在账本两端实现汇流,证券的买卖、交割与融资才可能真正构建起一个全天候无缝运转的数字金融生态。
总结
本次 BNY 与 Citadel 合作的代币化美债三方回购,是传统华尔街大型机构将分布式账本技术嵌入成熟回购市场的重要案例。该方案运行在许可私有账本,没有发行以太坊公链 ERC20 代币,和 DeFi 存在本质区别。
传统美债为 T+1 交收,而代币凭证仅需数分钟完成结算,抵押品交割后可立刻质押融资,消除资产闲置等待期,提升资本周转效率。当前市场已有多款代币化美债 RWA 产品,但大多只实现资产持有;本次交易把代币证券直接投入抵押融资环节,释放更大资本效能。
项目现阶段现金端还未全链上闭环,后续计划接入代币化存款与数字现金,打造全天候的数字债券流转体系,在高利率环境下解决机构抵押品流转低效的痛点。
以上就是纽约梅隆银行联合Citadel Securities完成代币化美债三方回购交易的详细内容,更多关于BNY与Citadel落地代币化美债三方回购的资料请关注其它相关文章!